
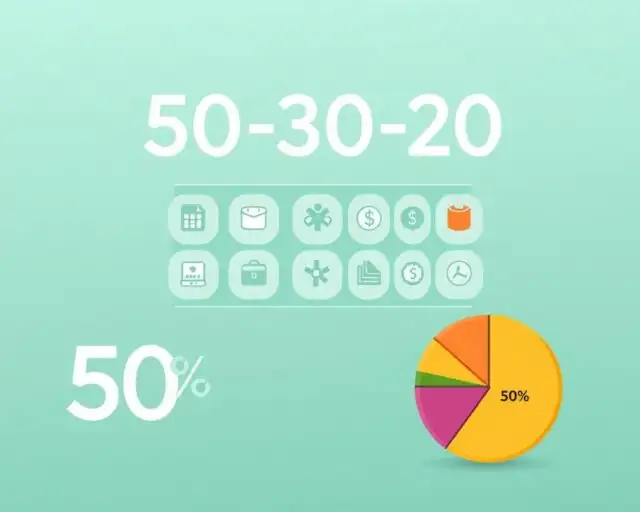
O Método 50-30-20 é uma forma simples de organizar o orçamento. Ele divide a renda em três partes: necessidades, desejos e poupança. Isso ajuda a tomar decisões diárias e a planejar melhor as finanças.
Esse método é bom tanto para pessoas quanto para pequenos negócios. Ele ajuda a equilibrar gastos com investimentos. Compreender suas finanças atuais melhora a situação econômica, permitindo aumentar a renda ou investir melhor.
É essencial aprender sobre finanças para começar bem. Plataformas como Facebook e Instagram são ótimas para compartilhar dicas de controle financeiro. Elas atraem quem busca orientação prática e fácil de entender.
Principais conclusões
- O Método 50-30-20 para orçamento simplifica o controle do orçamento pessoal.
- Ajuda a equilibrar necessidades, desejos e poupança dentro do planejamento financeiro.
- É útil para pessoas e pequenos negócios que precisam de uma regra clara.
- Entender a situação atual é o primeiro passo para melhorar as finanças pessoais.
- Conteúdo financeiro nas redes sociais pode apoiar a adoção do método.
O que é o Método 50-30-20?
O Método 50-30-20 para orçamento é uma forma simples de dividir o dinheiro. Ele separa o dinheiro em três partes: para o que é necessário, para o que queremos e para poupar. Isso ajuda a ter controle financeiro sem complicação.
Definição e Princípios Fundamentais
50% do dinheiro vai para o que precisamos, 30% para o que queremos e 20% para poupar. Essa divisão é útil tanto para o dinheiro pessoal quanto para pequenos negócios. Por exemplo, ajuda a decidir entre comprar, investir e poupar.
Origem do Método
O método surgiu da educação financeira. Autores como Elizabeth Warren popularizaram a ideia. Eles transformaram regras complexas em passos simples para todos entenderem.
Benefícios de Utilizar Este Método
Esse método traz clareza na gestão do dinheiro. Ajuda a planejar o orçamento mensal. Também permite investir no futuro.
No varejo, o Método 50-30-20 ajuda a separar gastos. Isso inclui aluguel, salários e materiais de produção de gastos com marketing. Faz economizar e poupar de forma estruturada.
Como Funciona a Distribuição do Orçamento?
O método 50-30-20 divide a renda em três partes. Isso facilita decidir sobre gastos mensais. Cada parte tem um propósito: cobrir necessidades, pensar no futuro e aproveitar a vida.
Explicação das Três Categorias
A primeira parte, 50%, é para as necessidades. Inclui aluguel, contas de serviços e comida. Para varejistas, abrange aluguel do ponto e salários.
A segunda parte, 30%, é para desejos e gastos variáveis. Aqui estão lazer, pequenas melhorias e marketing. Permite melhorar o padrão de vida.
A terceira parte, 20%, é para poupança. Deve ser usada para emergências, investimentos e formação de capital. É essencial para o futuro das empresas.
Exemplos Práticos de Distribuição
Com R$ 4.000 líquidos, o cálculo é simples: R$ 2.000 para necessidades, R$ 1.200 para desejos e R$ 800 para poupança. Ajuda a economizar sem perder o controle dos gastos.
Para um varejista com a mesma margem, a divisão é semelhante. R$ 2.000 para custos operacionais, R$ 1.200 para marketing e R$ 800 para investimentos. Ajuda no planejamento financeiro.
| Perfil | Renda Líquida (R$) | 50% Necessidades (R$) | 30% Desejos (R$) | 20% Poupança (R$) |
|---|---|---|---|---|
| Trabalhador | 4.000,00 | 2.000,00 | 1.200,00 | 800,00 |
| Varejista (margem aplicada) | 4.000,00 | 2.000,00 | 1.200,00 | 800,00 |
| Exemplo ajustado | 6.000,00 | 3.000,00 | 1.800,00 | 1.200,00 |
A Importância da Flexibilidade
O método 50-30-20 serve como orientação, não regra. Variações nos gastos exigem ajustes. Em crises, pode-se reduzir gastos para poupar mais.
É crucial monitorar a situação financeira. Isso permite ajustar os percentuais conforme necessário. Ajuda a economizar sem prejudicar a vida ou o negócio.
Como Implementar o Método na Prática
Para usar o método 50-30-20, é essencial seguir passos simples. Isso ajuda a controlar as finanças, ajustar o orçamento e usar ferramentas para acompanhar as despesas.
Passo a Passo para Iniciantes
1) Primeiro, mapeie sua renda líquida mensal. Anote os valores fixos e variáveis para ter uma base sólida.
2) Depois, faça uma lista de todas as despesas. Categorize-as em necessidades, desejos e poupança. Isso ajuda a ver onde pode-se cortar gastos.
3) Ajuste seus gastos para seguir as regras 50-30-20. Priorize as necessidades para evitar problemas.
4) Defina metas de poupança e verifique-as mensalmente. Metas claras ajudam a manter o hábito de economizar.
5) Revise e ajuste seu orçamento conforme necessário. Isso mantém seu planejamento financeiro realista.
Ferramentas e Aplicativos Úteis
Planilhas como Excel e Google Sheets são ótimas para organizar suas finanças. Elas permitem controlar entradas e saídas de forma transparente.
Aplicativos de finanças pessoais, como Guiabolso, Organizze e Mobills, automatizam os lançamentos. Eles também geram relatórios fáceis de entender.
Para empreendedores, sistemas de gestão e auditoria digital são essenciais. Eles ajudam a controlar as finanças do negócio. Contadores e serviços de Compliance Contábil melhoram a saúde fiscal e tributária.
Redes sociais e canais do Meta, como Facebook e Instagram, são úteis para divulgar ofertas e atualizações financeiras. Isso ajuda a manter os clientes informados.
Dicas para Seguir o Método com Sucesso
Para manter o controle financeiro, faça monitoramento constante. Revisões mensais ajudam a detectar problemas cedo.
Defina prioridades para realocar recursos quando necessário. Cortes temporários evitam dívidas.
Empreendedores devem buscar a ajuda de contadores para tomar decisões importantes. Isso impacta o fluxo e lucro do negócio.
Investir em educação financeira aumenta a capacidade de gerenciar melhor as finanças. Disciplina e consistência criam uma reserva financeira e abrem espaço para crescimento.
Ajustes Necessários para Diferentes Perfis
Adaptar o método 50-30-20 exige entender bem o cotidiano e os objetivos financeiros. A forma de aplicar varia com a idade, renda e responsabilidades. Pequenas mudanças nos percentuais podem ajudar a equilibrar as prioridades e ainda poupar dinheiro.
Adaptações para Estudantes
Estudantes têm renda limitada e despesas essenciais como moradia, alimentação e transporte. Reduzir a parcela de poupança pode ser necessário, mas é importante manter o hábito de poupar, mesmo que em menor valor.
Buscar estágios, freelances ou bolsas pode aumentar a renda. Com mais dinheiro, é possível ajustar os gastos e voltar a poupar mais. A educação financeira e o planejamento de curto prazo são essenciais para essa adaptação.
Adaptações para Famílias
Famílias têm custos fixos maiores, como dependentes, escola e moradia. É comum revisar os percentuais para atender a essa realidade, como 60/20/20 ou 40/40/20, conforme necessário.
Recomenda-se detalhar o orçamento para encontrar onde cortar gastos e realocar para a poupança. Isso ajuda a fortalecer a reserva de emergência. Atenção à poupança para educação e imprevistos protege o orçamento familiar.
Adaptações para Aposentados
A margem para poupança diminui na aposentadoria. O foco é preservar o capital e garantir um fluxo de caixa estável para despesas com saúde e moradia.
Priorizar a reserva para imprevistos e revisar investimentos ajuda a equilibrar os gastos sem comprometer a segurança. A adaptação do método nessa fase visa manter a qualidade de vida e buscar formas seguras de poupar dinheiro.
O que Fazer com o Excedente Financeiro?
Após usar o método de orçamento, temos dinheiro sobrando. Escolher entre reinvestir, pagar dívidas ou planejar a aposentadoria é crucial. Cada escolha deve considerar nossas metas, risco e prazo.
Dividir o excedente em partes é uma boa ideia. Isso ajuda a evitar colocar tudo em um lugar. Assim, o planejamento financeiro fica mais fácil e flexível.
Reinvestindo e Economizando
Uma parte do excedente deve ser investida em aplicações seguras. CDBs e Tesouro Direto são boas opções. Fundos de investimento ou renda fixa também protegem o capital.
Empreendedores no varejo podem reinvestir no negócio. Isso traz retorno rápido. Usar o dinheiro em marketing ou melhorar estoque aumenta as vendas. Guardar 20% para crescimento e emergências protege contra imprevistos.
Quitação de Dívidas
Pagar dívidas com juros altos é essencial. Amortizar cartão de crédito ou cheque especial diminui juros e melhora caixa. Equilibrar dívidas e emergências evita novos riscos.
Usar parte do excedente para dívidas e outra para investimentos curtos é uma boa estratégia. Assim, mantém-se liquidez para imprevistos.
Planejamento para Aposentadoria
Destinar parte do excedente para a aposentadoria fortalece essa etapa da vida. Produtos como previdência privada são úteis. Revisar metas frequentemente mantém o planejamento alinhado com a vida.
Organizar um cronograma de aportes e revisar anualmente é eficiente. Pequenos aportes frequentes crescem com o tempo. Isso diminui a dependência de outras fontes na aposentadoria.
Erros Comuns ao Usar o Método
Quando usamos o método 50-30-20, muitas vezes cometemos erros. Esses erros afetam nosso controle financeiro e planejamento. Um pequeno erro hoje pode causar problemas com os gastos da semana que vem.
Ignorar Categorias de Gastos
Misturar o que é necessário com o que queremos pode confundir nossas finanças. Isso acontece quando colocamos coisas essenciais junto com as supérfluas. Precisamos analisar cada gasto, classificá-lo corretamente e ajustar os valores de acordo com a importância.
Falta de Revisão Periódica
Os rendimentos e metas mudam com o tempo. Sem revisões regulares, nossos orçamentos não refletem a realidade. Fazer revisões frequentes ajuda a manter o controle financeiro e assegura que os gastos estejam alinhados com nossas metas.
Não Considerar Imprevistos
Esquecer de ter uma reserva de emergência pode tornar problemas financeiros piores. A parte destinada à poupança serve como uma proteção. Manter um fundo para imprevistos e fazer auditorias periódicas ajudam a evitar que problemas inesperados afetem nosso orçamento.
Conclusão: O Impacto do Método 50-30-20 na Vida Financeira
O Método 50-30-20 para orçamento é muito útil para pessoas e empresas. Varejistas que o usam têm mais controle sobre seus recursos. Eles também se tornam mais resistentes financeiramente.
Para quem usa pessoalmente, o método ajuda a economizar e investir. Isso mostra que planejar financeiramente é essencial.
Depoimentos de Quem Usou
Lojas que adotaram o método melhoraram o controle de caixa. E famílias conseguiram criar fundos de emergência. Esses casos mostram que disciplina e consistência trazem resultados.
O Caminho para a Liberdade Financeira
O método ajuda a organizar gastos, poupar e investir. A educação financeira e mais renda fazem a diferença. Isso permite que a reserva cresça e que se aproveitem mais investimentos.
Próximos Passos Após a Implementação
Depois de adotar o método, é importante monitorar gastos. Também é bom ajustar os percentuais conforme a situação. E reinvestir o que sobrar.
Para negócios, serviços de Compliance Contábil podem ser úteis. E usar ferramentas digitais e redes sociais ajuda a manter a disciplina.
FAQ
O que é o Método 50-30-20 para orçamento?
O Método 50-30-20 divide sua renda em três partes. 50% vai para necessidades básicas, 30% para gastos variáveis e 20% para economizar. É útil tanto para pessoas quanto para negócios, ajudando a organizar gastos e a poupar.
Quais despesas entram em “necessidades” no método?
Necessidades incluem coisas essenciais como aluguel, contas e alimentação. Para quem vende, são custos operacionais como salários e materiais.
Como diferenciar “desejos” de “necessidades”?
Desejos são gastos que melhoram a vida ou o negócio, como lazer e marketing. É importante separar esses gastos para controlar melhor o dinheiro.
Como aplicar o método com um salário de R$ 4.000,00?
Com R$ 4.000 líquidos, você divide assim: R$ 2.000 para necessidades, R$ 1.200 para desejos e R$ 800 para poupança. Esses valores são um ponto de partida, que pode mudar conforme suas necessidades.
O método funciona para empreendedores e varejistas?
Sim. Empreendedores podem usar 50% para custos fixos, 30% para variáveis e 20% para poupança. Auditorias e consultoria contábil ajudam a ajustar esses valores.
O método é uma regra rígida ou pode ser adaptado?
É um guia flexível. Pessoas com diferentes situações podem ajustar as porcentagens. Por exemplo, estudantes podem usar 60/20/20. É importante revisar e ajustar regularmente.
Como começar a implementar o 50-30-20 do zero?
Primeiro, mapeie sua renda mensal. Depois, liste e categorize suas despesas. Ajuste seus gastos para seguir as porcentagens. Crie metas de poupança e revise seu orçamento todo mês. Planilhas e apps ajudam nesse processo.
Quais ferramentas e aplicativos ajudam a seguir o método?
Planilhas e apps de finanças pessoais são muito úteis. Para negócios, sistemas de gestão e auditorias ajudam a controlar custos.
Como equilibrar pagar dívidas e poupar 20%?
Primeiro, pague dívidas com altas taxas de juros. Mas não esqueça de manter uma reserva de emergência. Ajuste a parte destinada à poupança conforme as necessidades.
O que fazer com excedentes além dos 20% de poupança?
Excedentes podem ir para investimentos ou para o negócio. Também podem ajudar a pagar dívidas ou aumentar a reserva de emergência.
Como adaptar o método para estudantes?
Estudantes podem reduzir a poupança para focar em necessidades básicas. Buscar renda extra e investir em educação financeira ajuda a fortalecer a poupança.
E para famílias com várias despesas e dependentes?
Famílias precisam de mais flexibilidade. Ajustes como 60/20/20 podem ser necessários. Cortar gastos desnecessários e aumentar a poupança são medidas recomendadas.
Como aposentados devem usar o método?
Aposentados podem focar em preservar o capital e garantir fluxo de caixa. Manter uma reserva para imprevistos e investir conservadoramente protege o patrimônio.
Quais são os erros mais comuns ao usar o 50-30-20?
Erros comuns incluem misturar necessidades com desejos e não revisar o orçamento. Esses erros podem prejudicar a poupança e a estabilidade financeira.
Com que frequência devo revisar meu orçamento?
Revisar o orçamento todo mês ajuda a acompanhar mudanças. Ajustes trimestrais ou semestrais são bons para metas a longo prazo. Empresas devem fazer auditorias contábeis para manter o controle.
O método ajuda a alcançar a liberdade financeira?
Sim. O 50-30-20 ajuda a criar disciplina e reservas. Educação financeira e aumento de renda aceleram a independência financeira.
Onde divulgar conteúdos ou buscar atualizações sobre controle financeiro?
Canais digitais e redes sociais são ótimos para atualizar conteúdo financeiro. Plataformas de educação financeira, blogs e consultorias contábeis oferecem ajuda para aprender e aplicar o método.